Domain baugeld-vergleichen.de kaufen?
Wir ziehen mit dem Projekt
baugeld-vergleichen.de um.
Sind Sie am Kauf der Domain
baugeld-vergleichen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain baugeld-vergleichen.de kaufen?
Wann darf Bank Baufinanzierung kündigen?
Die Bank darf eine Baufinanzierung in der Regel nur kündigen, wenn der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt, beispielsweise durch Zahlungsverzug. Auch bei schwerwiegenden Verstößen gegen die Vertragsbedingungen oder bei einer drohenden Zahlungsunfähigkeit kann die Bank eine Kündigung aussprechen. Es ist wichtig, dass die Bank die Kündigung schriftlich und unter Einhaltung einer angemessenen Frist erklärt. In einigen Fällen kann es auch möglich sein, dass die Bank das Recht zur außerordentlichen Kündigung im Vertrag festgelegt hat. In jedem Fall sollte man bei einer Kündigung der Baufinanzierung rechtlichen Rat einholen, um die eigenen Rechte und Möglichkeiten zu prüfen. **
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **

Ähnliche Suchbegriffe für Bank-SILEA
Top-Angebote
Produkte zum Begriff Bank-SILEA:
-
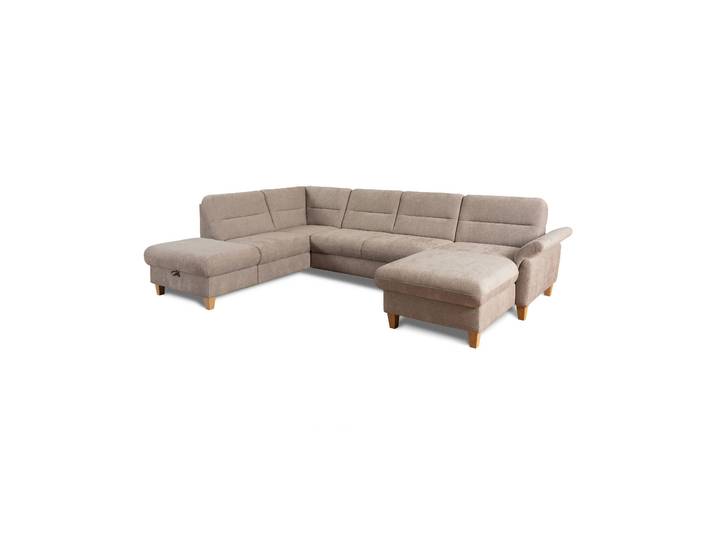
Kabs Wohnlandschaft SileaKabs Wohnlandschaft Silea. Das Sofa Silea bringt eine moderne, ruhige Ausstrahlung in Dein Wohnzimmer. Mit seinem braunen Bezug und dem dunklen Abschluss über die schwarzen Füße wirkt es klar und gleichzeitig gemütlich. Der Stoffbezug sorgt für eine angenehme, textile Optik, die sich gut in unterschiedliche Wohnstile einfügt. Durch die Ausführung für 5 Sitzplätze bietet Dir dieses Sofa viel Raum für entspannte Stunden. Die Form ist auf ein harmonisches Gesamtbild ausgelegt und passt gut in ein modernes Wohnumfeld. Da die Rückseite echt bezogen ist, kannst Du das Sofa auch freier im Raum platzieren. So wirkt Dein Wohnbereich offener und strukturierter. Highlights Moderne Optik in Braun Platz für 5 Sitzplätze Bezug aus Webstoff Rückenecht bezogen Schwarze Füße für einen klaren Abschluss Material & Bezug Der Bezug aus Webstoff verleiht dem Sofa eine angenehme, stoffliche Wirkung. Das Material unterstützt den wohnlichen Charakter und sorgt dafür, dass sich das Möbelstück nicht zu kühl oder hart anfühlt. Zusammen mit der braunen Hauptfarbe entsteht ein freundlicher Look, der sich leicht kombinieren lässt. Auch die stoffbezogenen Füße fügen sich stimmig ins Gesamtbild ein. Dadurch wirkt das Sofa ruhig und einheitlich, ohne aufdringlich zu sein. Komfort & Nutzung Im Alltag bietet Dir die Unterfederung mit Wellenfedern eine angenehme Basis für entspanntes Sitzen. Das Sofa ist für das Wohnzimmer gedacht und macht dort sowohl beim Abschalten allein als auch in geselliger Runde eine gute Figur. Durch die 5 Sitzplätze bekommst Du genug Raum, um gemütlich zusammenzusitzen. Die Rückenechtheit gibt Dir mehr Flexibilität bei der Platzierung. So kannst Du das Sofa nicht nur an die Wand stellen, sondern auch freier im Raum einsetzen, wenn Du Deine Wohnsituation offen gestalten möchtest. Funktionen Das Sofa kommt ohne zusätzliche Verstell- oder Stauraumfunktionen aus. Genau das macht seinen klaren Charakter aus: Du bekommst ein modernes Polstersofa mit ruhiger Formgebung und einem stimmigen Gesamtbild, das sich unkompliziert in Dein Wohnzimmer einfügt. Breite: 315.00 cm Tiefe: 213.00 cm Höhe: 89.00 cm Farbe:Braun Material:Webstoff2816,84 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
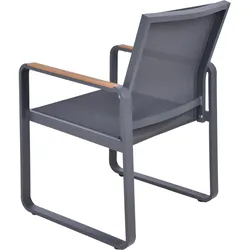
Sessel SILEA, 2er SetDer Sessel SILEA ist eine stilvolle Ergänzung für jeden Außenbereich. Hergestellt aus pulverbeschichtetem Anthrazit-Aluminium, ist er nicht nur äußerst robust, sondern auch wetterbeständig, was ihn ideal für den Einsatz im Freien macht. Das169,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Bank<p>Die brandneue Tojo-Bank ist eine schlichte Ergänzung zu Ihrem Esstisch. Mit ihrer vierteiligen Konstruktion lässt sich diese Holzbank ganz einfach und ohne Werkzeug zusammenbauen - im Handumdrehen ist sie aufgebaut und einsatzbereit! Darüber hinaus lässt sich die Esszimmerbank in zerlegtem Zustand bequem in einem Karton verstauen - ideal für den Transport zwischen verschiedenen Räumen oder sogar für einen Umzug. Diese schlichte, aber moderne weiße Bank eignet sich zu unserer Tojo-Tischgruppe, welche Sie auch bei uns im Shop erhalten. Klare Linien verbinden sich mit zeitlosem Design zu einem Möbelstück, das die Zeit überdauert und über Jahre hinweg ein Teil Ihres Zuhauses bleiben wird. Mit ihrer einfachen Konstruktion, der praktischen Handhabung ist die Tojo-Bank ein absolutes Muss für jeden Haushalt!</p>254,00 €*Versand: 59,00 €Sichere Weiterleitung zum Anbieter


-
Welche Bank Saturn Finanzierung?
Welche Bank bietet die Finanzierung für Saturn an? Gibt es spezielle Konditionen oder Angebote für die Finanzierung von Elektronikprodukten bei Saturn? Ist die Finanzierung bei Saturn nur online oder auch vor Ort in den Filialen möglich? Gibt es eine Mindestsumme, die für die Finanzierung bei Saturn erforderlich ist? Gibt es zusätzliche Gebühren oder Zinsen, die bei der Finanzierung von Saturn-Produkten anfallen? **
-
Wann überweist die Bank beim Hauskauf?
Die Bank überweist das Darlehen in der Regel direkt an den Verkäufer oder an den Notar, sobald alle Verträge unterzeichnet und alle erforderlichen Unterlagen eingereicht wurden. Dies geschieht meistens am Tag der Beurkundung des Kaufvertrags. Es kann jedoch auch vorkommen, dass die Bank das Geld erst nach Prüfung aller Dokumente und Sicherheiten überweist, was zu Verzögerungen führen kann. Es ist wichtig, dass alle Parteien frühzeitig alle erforderlichen Unterlagen einreichen, um einen reibungslosen Ablauf zu gewährleisten. Es empfiehlt sich, vorab mit der Bank und dem Notar zu klären, wann genau die Überweisung erfolgen wird, um eventuelle Missverständnisse zu vermeiden. **
-
Was prüft die Bank beim Hauskauf?
Die Bank prüft verschiedene Faktoren beim Hauskauf, um sicherzustellen, dass sie das Risiko minimieren und die Finanzierung genehmigen kann. Dazu gehören die Bonität des Käufers, um sicherzustellen, dass er in der Lage ist, den Kredit zurückzuzahlen. Außerdem wird die Bewertung des Hauses durch einen Gutachter durchgeführt, um den Wert des Objekts zu bestimmen. Die Bank prüft auch die Eigenkapitalquote des Käufers, um festzustellen, wie viel Eigenkapital er in die Finanzierung einbringt. Darüber hinaus werden die monatlichen Einkommen und Ausgaben des Käufers überprüft, um sicherzustellen, dass er sich die monatlichen Raten leisten kann. **
-
Welche Unterlagen benötigt Bank beim Hauskauf?
Welche Unterlagen benötigt Bank beim Hauskauf? Die Bank benötigt in der Regel verschiedene Unterlagen, um die Finanzierung für den Hauskauf zu prüfen. Dazu gehören unter anderem Einkommensnachweise wie Gehaltsabrechnungen oder Steuerbescheide, um die Kreditwürdigkeit des Kreditnehmers zu überprüfen. Außerdem werden oft auch Informationen zum Objekt selbst benötigt, wie z.B. der Kaufvertrag, eine Immobilienbewertung oder Grundbuchauszüge. Darüber hinaus können auch Angaben zu bestehenden Verbindlichkeiten, wie z.B. Kredite oder andere finanzielle Verpflichtungen, erforderlich sein. Es ist ratsam, sich frühzeitig mit der Bank in Verbindung zu setzen, um alle benötigten Unterlagen rechtzeitig zusammenzustellen und den Prozess der Finanzierung zu beschleunigen. **

Wann zahlt die Bank beim Hauskauf?
Die Bank zahlt beim Hauskauf in der Regel den größten Teil des Kaufpreises, indem sie dem Käufer ein Darlehen gewährt. Dieses Darlehen muss dann in der Regel über einen längeren Zeitraum zurückgezahlt werden. Die Bank prüft vor der Kreditvergabe die Bonität des Käufers und verlangt oft eine Eigenkapitalquote, um das Risiko zu minimieren. Erst nach Abschluss des Kaufvertrags und Erfüllung aller Bedingungen seitens des Käufers zahlt die Bank das Darlehen aus. **
Was braucht die Bank beim Hauskauf?
Was braucht die Bank beim Hauskauf? Die Bank benötigt in der Regel Informationen über das Einkommen und die finanzielle Situation des Käufers, um die Kreditwürdigkeit zu prüfen. Zudem wird eine Schätzung des Immobilienwerts und eine Bewertung des Zustands des Hauses benötigt. Auch die Höhe des Eigenkapitals, das der Käufer einbringen kann, spielt eine wichtige Rolle bei der Kreditvergabe. Darüber hinaus werden oft auch Unterlagen wie der Kaufvertrag, Grundbuchauszüge und Baupläne benötigt, um den Hauskauf abzuwickeln. **
Top-Angebote
Produkte zum Begriff Bank-SILEA:
-
Bank SILEADie Bank SILEA ist eine elegante Sitzgelegenheit, die durch ihr modernes Design und hochwertiges Material besticht. Hergestellt aus pulverbeschichtetem Anthrazit-Aluminium, ist sie nicht nur äußerst langlebig, sondern auch wetterbeständig, was sie269,95 €*Versand: 39,85 €Sichere Weiterleitung zum Anbieter
-
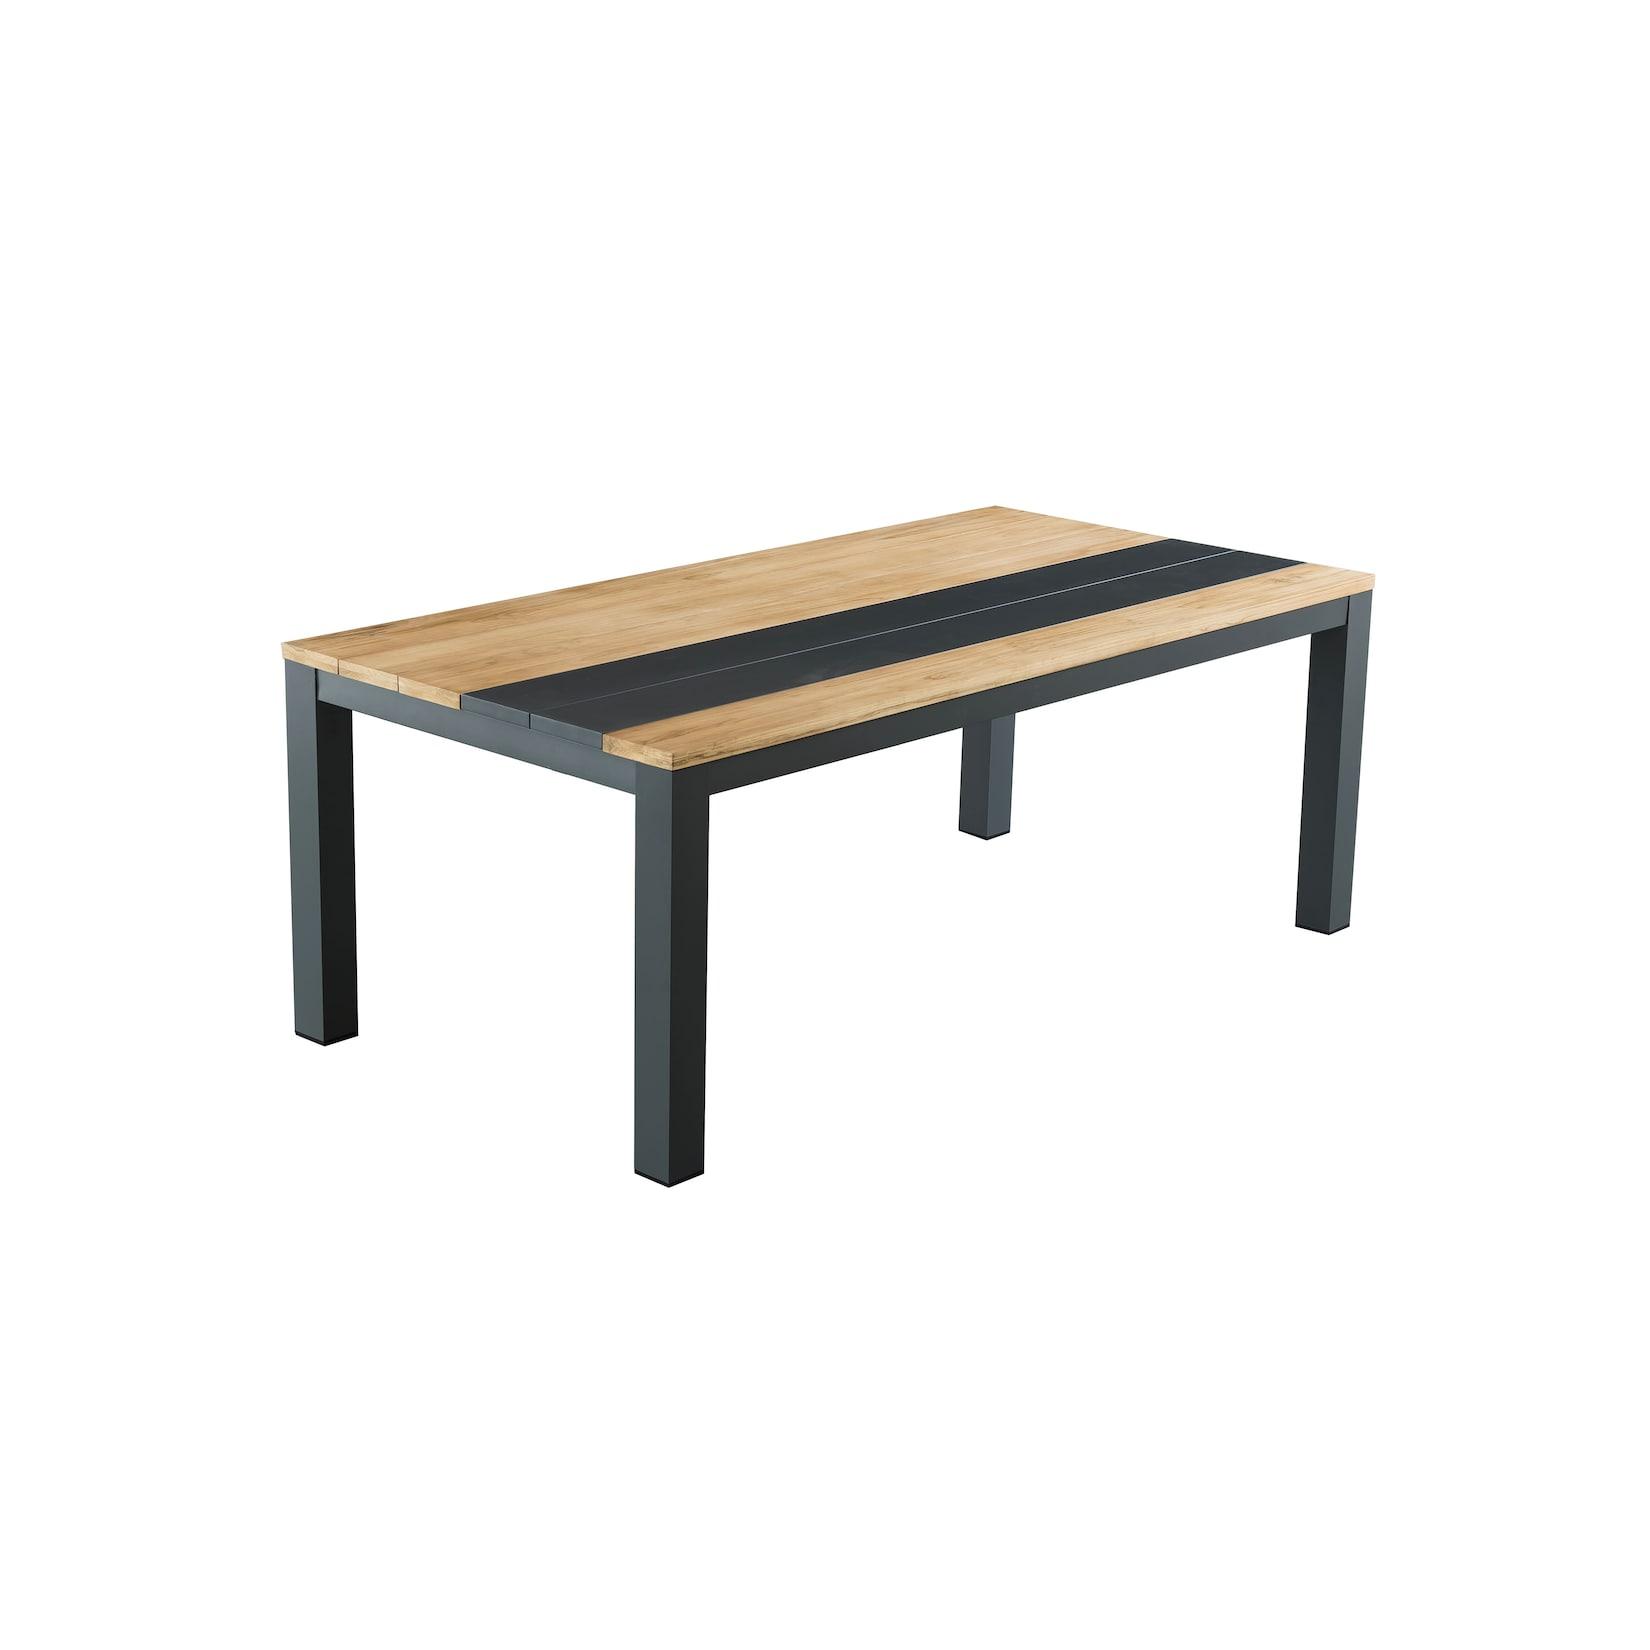
Tisch SILEADer Tisch SILEA ist eine herausragende Wahl für Outdoor-Bereiche. Hergestellt aus pulverbeschichtetem Anthrazit-Aluminium, zeichnet er sich durch seine Robustheit und Wetterbeständigkeit aus, wodurch er ideal für den Einsatz im Freien geeignet ist.549,00 €*Versand: 109,45 €Sichere Weiterleitung zum Anbieter
-
Kabs Wohnlandschaft SileaKabs Wohnlandschaft Silea. Das Sofa Silea bringt eine moderne, ruhige Ausstrahlung in Dein Wohnzimmer. Mit seinem braunen Bezug und dem dunklen Abschluss über die schwarzen Füße wirkt es klar und gleichzeitig gemütlich. Der Stoffbezug sorgt für eine angenehme, textile Optik, die sich gut in unterschiedliche Wohnstile einfügt. Durch die Ausführung für 5 Sitzplätze bietet Dir dieses Sofa viel Raum für entspannte Stunden. Die Form ist auf ein harmonisches Gesamtbild ausgelegt und passt gut in ein modernes Wohnumfeld. Da die Rückseite echt bezogen ist, kannst Du das Sofa auch freier im Raum platzieren. So wirkt Dein Wohnbereich offener und strukturierter. Highlights Moderne Optik in Braun Platz für 5 Sitzplätze Bezug aus Webstoff Rückenecht bezogen Schwarze Füße für einen klaren Abschluss Material & Bezug Der Bezug aus Webstoff verleiht dem Sofa eine angenehme, stoffliche Wirkung. Das Material unterstützt den wohnlichen Charakter und sorgt dafür, dass sich das Möbelstück nicht zu kühl oder hart anfühlt. Zusammen mit der braunen Hauptfarbe entsteht ein freundlicher Look, der sich leicht kombinieren lässt. Auch die stoffbezogenen Füße fügen sich stimmig ins Gesamtbild ein. Dadurch wirkt das Sofa ruhig und einheitlich, ohne aufdringlich zu sein. Komfort & Nutzung Im Alltag bietet Dir die Unterfederung mit Wellenfedern eine angenehme Basis für entspanntes Sitzen. Das Sofa ist für das Wohnzimmer gedacht und macht dort sowohl beim Abschalten allein als auch in geselliger Runde eine gute Figur. Durch die 5 Sitzplätze bekommst Du genug Raum, um gemütlich zusammenzusitzen. Die Rückenechtheit gibt Dir mehr Flexibilität bei der Platzierung. So kannst Du das Sofa nicht nur an die Wand stellen, sondern auch freier im Raum einsetzen, wenn Du Deine Wohnsituation offen gestalten möchtest. Funktionen Das Sofa kommt ohne zusätzliche Verstell- oder Stauraumfunktionen aus. Genau das macht seinen klaren Charakter aus: Du bekommst ein modernes Polstersofa mit ruhiger Formgebung und einem stimmigen Gesamtbild, das sich unkompliziert in Dein Wohnzimmer einfügt. Breite: 315.00 cm Tiefe: 213.00 cm Höhe: 89.00 cm Farbe:Braun Material:Webstoff2816,84 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sessel SILEA, 2er SetDer Sessel SILEA ist eine stilvolle Ergänzung für jeden Außenbereich. Hergestellt aus pulverbeschichtetem Anthrazit-Aluminium, ist er nicht nur äußerst robust, sondern auch wetterbeständig, was ihn ideal für den Einsatz im Freien macht. Das169,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann darf Bank Baufinanzierung kündigen?
Die Bank darf eine Baufinanzierung in der Regel nur kündigen, wenn der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt, beispielsweise durch Zahlungsverzug. Auch bei schwerwiegenden Verstößen gegen die Vertragsbedingungen oder bei einer drohenden Zahlungsunfähigkeit kann die Bank eine Kündigung aussprechen. Es ist wichtig, dass die Bank die Kündigung schriftlich und unter Einhaltung einer angemessenen Frist erklärt. In einigen Fällen kann es auch möglich sein, dass die Bank das Recht zur außerordentlichen Kündigung im Vertrag festgelegt hat. In jedem Fall sollte man bei einer Kündigung der Baufinanzierung rechtlichen Rat einholen, um die eigenen Rechte und Möglichkeiten zu prüfen. **
-
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
-
Welche Bank Saturn Finanzierung?
Welche Bank bietet die Finanzierung für Saturn an? Gibt es spezielle Konditionen oder Angebote für die Finanzierung von Elektronikprodukten bei Saturn? Ist die Finanzierung bei Saturn nur online oder auch vor Ort in den Filialen möglich? Gibt es eine Mindestsumme, die für die Finanzierung bei Saturn erforderlich ist? Gibt es zusätzliche Gebühren oder Zinsen, die bei der Finanzierung von Saturn-Produkten anfallen? **
-
Wann überweist die Bank beim Hauskauf?
Die Bank überweist das Darlehen in der Regel direkt an den Verkäufer oder an den Notar, sobald alle Verträge unterzeichnet und alle erforderlichen Unterlagen eingereicht wurden. Dies geschieht meistens am Tag der Beurkundung des Kaufvertrags. Es kann jedoch auch vorkommen, dass die Bank das Geld erst nach Prüfung aller Dokumente und Sicherheiten überweist, was zu Verzögerungen führen kann. Es ist wichtig, dass alle Parteien frühzeitig alle erforderlichen Unterlagen einreichen, um einen reibungslosen Ablauf zu gewährleisten. Es empfiehlt sich, vorab mit der Bank und dem Notar zu klären, wann genau die Überweisung erfolgen wird, um eventuelle Missverständnisse zu vermeiden. **
Ähnliche Suchbegriffe für Bank-SILEA
-
Bank<p>Die brandneue Tojo-Bank ist eine schlichte Ergänzung zu Ihrem Esstisch. Mit ihrer vierteiligen Konstruktion lässt sich diese Holzbank ganz einfach und ohne Werkzeug zusammenbauen - im Handumdrehen ist sie aufgebaut und einsatzbereit! Darüber hinaus lässt sich die Esszimmerbank in zerlegtem Zustand bequem in einem Karton verstauen - ideal für den Transport zwischen verschiedenen Räumen oder sogar für einen Umzug. Diese schlichte, aber moderne weiße Bank eignet sich zu unserer Tojo-Tischgruppe, welche Sie auch bei uns im Shop erhalten. Klare Linien verbinden sich mit zeitlosem Design zu einem Möbelstück, das die Zeit überdauert und über Jahre hinweg ein Teil Ihres Zuhauses bleiben wird. Mit ihrer einfachen Konstruktion, der praktischen Handhabung ist die Tojo-Bank ein absolutes Muss für jeden Haushalt!</p>254,00 €*Versand: 59,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bank- und KapitalmarktrechtBank- und Kapitalmarktrecht , Sicher investieren Der Kümpel behandelt das Bankrecht und das Kapitalmarktrecht traditionell aus der Sicht der Banken. Die umfassende Darstellung erschließt alle Bereiche des modernen Bankgeschäfts. Von den rechtlichen Grundfragen bis in die schwierigen Details: Grundlagen und Rechtsrahmen, Bankrecht (Commercial Banking), Kapitalmarktrecht (Investment Banking). - Mit allen relevanten Produkten und Dienstleistungen - Mit den aufsichtsrechtlichen und zivilrechtlichen Rahmenbedingungen - Auf hohem Niveau und nach praktischer Relevanz Die Rechtsentwicklung im Bankrecht und Kapitalmarktrecht ist sehr stark vom europäischen Gesetzgeber getrieben und schreitet ungebrochen voran. Das gilt für das Bankenaufsichtsrecht, aber auch für Bankverträge und Bankprodukte. Die 7. Auflage berücksichtigt daher in nahezu allen Teilen zahlreiche und vielfältige Gesetzesänderungen und stellt diese in den Praxiszusammenhang. Einige Beispiele seien genannt: - Verabschiedung der CRD VI und der CRR III am 19.6.2024 - Verabschiedung der CSDDD am 25.7.2024 - Zukunftsfinanzierungsgesetz vom 14.12.2023 - Verabschiedung des Digital Operational Resilience Act (DORA) am 14.12.2022 - Markets in Crypto-Assets Regulation (MICAR) vom 31.5.2023 - Artificial Intelligence Act (KI-VO) vom 13.6.2024 - Postbankurteil des BGH vom 13.12.2022 - Kontrolle der AGB durch den EuGH am Maßstab der Missbräuchlichkeit - Ablehnung der Negativzinsen für Kredite (BGH); Zulässigkeit des Verwahrentgelts für Einlagen (OLG) - Verordnungsentwurf vom 23.6.2023 für einen digitalen Euro - Sofortüberweisung als Standardüberweisung - Entwurf für eine erste Payment Service Regulation (PSR) - Verschärfung aufgrund der Verbraucherkreditrichtlinie 2023 vom 18.10.2023 - Einsatz von Scoring bei der Kreditwürdigkeitsprüfung Praxiswissen von Top Experten Praktisches Know how aus erster Hand und fachlicher Tiefgang verbinden sich hier zu einer einzigartigen Synthese: Jeder einzelne Autor bearbeitet genau das Thema, mit dem er in der Praxis tagtäglich zu tun hat. , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Redaktion: Mülbert, Peter O.~Früh, Andreas~Seyfried, Thorsten, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 2700, Keyword: AGB-Banken; AGB-Sparkassen; Bankaufsicht; Bankrecht; Börse; CRD IV; Capital Requirements Regulation; Commercial Banking; DepotG; Depotgeschäft; Depotrecht; Emissionsgeschäft; Emittenten; Investment Banking; InvestmentG; Investmentgeschäft; Investmentrecht; Kapitalmarktrecht; Kreditrecht; Kreditsicherung; MiFID; MiFID II; MiFIR; Wertpapierhandel; Wertpapierprospektgesetz; WpPG; Zahlungsverkehr; bargeldloser Zahlungsverkehr, Fachschema: Bankrecht~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 68, Gewicht: 2134, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was prüft die Bank beim Hauskauf?
Die Bank prüft verschiedene Faktoren beim Hauskauf, um sicherzustellen, dass sie das Risiko minimieren und die Finanzierung genehmigen kann. Dazu gehören die Bonität des Käufers, um sicherzustellen, dass er in der Lage ist, den Kredit zurückzuzahlen. Außerdem wird die Bewertung des Hauses durch einen Gutachter durchgeführt, um den Wert des Objekts zu bestimmen. Die Bank prüft auch die Eigenkapitalquote des Käufers, um festzustellen, wie viel Eigenkapital er in die Finanzierung einbringt. Darüber hinaus werden die monatlichen Einkommen und Ausgaben des Käufers überprüft, um sicherzustellen, dass er sich die monatlichen Raten leisten kann. **
-
Welche Unterlagen benötigt Bank beim Hauskauf?
Welche Unterlagen benötigt Bank beim Hauskauf? Die Bank benötigt in der Regel verschiedene Unterlagen, um die Finanzierung für den Hauskauf zu prüfen. Dazu gehören unter anderem Einkommensnachweise wie Gehaltsabrechnungen oder Steuerbescheide, um die Kreditwürdigkeit des Kreditnehmers zu überprüfen. Außerdem werden oft auch Informationen zum Objekt selbst benötigt, wie z.B. der Kaufvertrag, eine Immobilienbewertung oder Grundbuchauszüge. Darüber hinaus können auch Angaben zu bestehenden Verbindlichkeiten, wie z.B. Kredite oder andere finanzielle Verpflichtungen, erforderlich sein. Es ist ratsam, sich frühzeitig mit der Bank in Verbindung zu setzen, um alle benötigten Unterlagen rechtzeitig zusammenzustellen und den Prozess der Finanzierung zu beschleunigen. **
-
Wann zahlt die Bank beim Hauskauf?
Die Bank zahlt beim Hauskauf in der Regel den größten Teil des Kaufpreises, indem sie dem Käufer ein Darlehen gewährt. Dieses Darlehen muss dann in der Regel über einen längeren Zeitraum zurückgezahlt werden. Die Bank prüft vor der Kreditvergabe die Bonität des Käufers und verlangt oft eine Eigenkapitalquote, um das Risiko zu minimieren. Erst nach Abschluss des Kaufvertrags und Erfüllung aller Bedingungen seitens des Käufers zahlt die Bank das Darlehen aus. **
-
Was braucht die Bank beim Hauskauf?
Was braucht die Bank beim Hauskauf? Die Bank benötigt in der Regel Informationen über das Einkommen und die finanzielle Situation des Käufers, um die Kreditwürdigkeit zu prüfen. Zudem wird eine Schätzung des Immobilienwerts und eine Bewertung des Zustands des Hauses benötigt. Auch die Höhe des Eigenkapitals, das der Käufer einbringen kann, spielt eine wichtige Rolle bei der Kreditvergabe. Darüber hinaus werden oft auch Unterlagen wie der Kaufvertrag, Grundbuchauszüge und Baupläne benötigt, um den Hauskauf abzuwickeln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.