Domain baugeld-vergleichen.de kaufen?
Wir ziehen mit dem Projekt
baugeld-vergleichen.de um.
Sind Sie am Kauf der Domain
baugeld-vergleichen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain baugeld-vergleichen.de kaufen?
Wann beginnt Widerrufsfrist Baufinanzierung?
Die Widerrufsfrist für eine Baufinanzierung beginnt, sobald der Verbraucher alle erforderlichen Unterlagen und Informationen erhalten hat, die für den Abschluss des Vertrages relevant sind. Dies umfasst unter anderem den Vertragsentwurf, die Widerrufsbelehrung und die Vertragsbedingungen. Die Frist beträgt in der Regel 14 Tage und beginnt ab dem Zeitpunkt, an dem der Verbraucher über sein Widerrufsrecht informiert wurde. Es ist wichtig, die Frist genau zu beachten, da der Widerruf nur innerhalb dieser Frist wirksam ist. Bei Fragen zur Widerrufsfrist oder zum Widerrufsrecht sollte man sich an einen Experten im Bereich Baufinanzierung wenden. **
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **


Ähnliche Suchbegriffe für Beginnt
Top-Angebote
Produkte zum Begriff Beginnt:
-
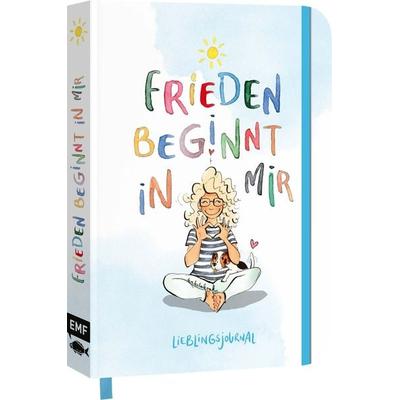
Dein Lieblings-Journal 'Frieden beginnt in mir'Das Fröhlich Bunt Gestaltete Journal Bietet Viel Individuellen Platz, Um Sein Leben Zu Ordnen – Ob Als Tagebuch, Kalender Oder Für Notizen. Ein Lieblingsjournal Zum Verschenken Oder Für Die Eigenen Gedanken, Träume Und Pläne. Für Alle...12,00 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter


-
Wann beginnt die Spekulationsfrist bei Immobilien?
Die Spekulationsfrist bei Immobilien beginnt in der Regel ab dem Zeitpunkt des Erwerbs der Immobilie. Sie beträgt in Deutschland grundsätzlich 10 Jahre. Innerhalb dieser Frist unterliegen Gewinne aus dem Verkauf der Immobilie der Einkommensteuer. Es gibt jedoch Ausnahmen, wie zum Beispiel bei selbstgenutztem Wohneigentum, das nach einer bestimmten Zeit steuerfrei verkauft werden kann. Es ist ratsam, sich vor einem Immobilienverkauf über die genauen steuerlichen Regelungen und Fristen zu informieren. **
-
Wann beginnt die 10 Jahresfrist bei Immobilien?
Die 10 Jahresfrist bei Immobilien beginnt in der Regel ab dem Zeitpunkt des Erwerbs oder Baubeginns der Immobilie. Innerhalb dieser Frist unterliegen Gewinne aus dem Verkauf der Immobilie der Spekulationssteuer. Nach Ablauf der 10 Jahre sind Veräußerungsgewinne steuerfrei. Es ist wichtig, den genauen Zeitpunkt des Immobilienerwerbs oder Baubeginns zu kennen, um die Frist korrekt berechnen zu können. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder Immobilienexperten zu konsultieren. **
-
Wann beginnt und wann endet die Spekulationsfrist bei Immobilien?
Die Spekulationsfrist bei Immobilien beginnt mit dem Kauf der Immobilie und endet nach Ablauf von zehn Jahren. Innerhalb dieser Frist unterliegen Gewinne aus dem Verkauf der Immobilie der Spekulationssteuer. Wenn die Immobilie länger als zehn Jahre gehalten wird, entfällt die Spekulationssteuer. Es ist wichtig, die genauen Regelungen zur Spekulationsfrist je nach Land und Gesetzgebung zu beachten, da sie variieren können. Es empfiehlt sich, sich vor einem Immobilienverkauf über die geltenden Fristen und Steuervorschriften zu informieren, um unangenehme Überraschungen zu vermeiden. **
-
Was ist eine optimale Tilgung beim Hauskauf?
Was ist eine optimale Tilgung beim Hauskauf? Eine optimale Tilgung beim Hauskauf hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit des Kredits, dem Zinssatz und der eigenen finanziellen Situation. Generell gilt es, eine Tilgungsrate zu wählen, die einerseits leistbar ist, aber andererseits auch dazu beiträgt, das Darlehen möglichst schnell abzubezahlen. Eine höhere Tilgungsrate kann dazu führen, dass insgesamt weniger Zinsen gezahlt werden und die Schulden schneller abgebaut werden. Es ist ratsam, sich vorab ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die optimale Tilgung für den Hauskauf zu ermitteln. **
Welche Finanzierung für Hauskauf?
Welche Finanzierungsmöglichkeiten stehen für den Hauskauf zur Verfügung? Gibt es die Option eines Immobilienkredits bei einer Bank oder Sparkasse? Sind staatliche Förderprogramme wie die KfW-Förderung eine Möglichkeit, um Zuschüsse oder günstige Darlehen zu erhalten? Welche Rolle spielen Eigenkapital und die Höhe der monatlichen Tilgungsraten bei der Finanzierung eines Hauses? Sollte man sich auch über alternative Finanzierungsmöglichkeiten wie Bausparverträge oder Crowdfunding informieren? **
Ist eine Hypothek ein Kredit?
Ist eine Hypothek ein Kredit? Eine Hypothek ist eine Art von Kredit, der speziell für den Kauf von Immobilien verwendet wird. Bei einer Hypothek leiht Ihnen die Bank Geld, um ein Haus zu kaufen, und das Haus dient als Sicherheit für den Kredit. Im Gegensatz zu anderen Arten von Krediten ist eine Hypothek also an ein bestimmtes Vermögenswert gebunden. Letztendlich müssen Sie die Hypothek zurückzahlen, sonst kann die Bank das Haus als Sicherheit verkaufen, um ihre Verluste auszugleichen. **
Top-Angebote
Produkte zum Begriff Beginnt:
-
Deine Geschichte beginnt hierEin Eintragbuch Voller Kindheitsmomente Für Mama, Papa Und Die Ganze Familie Die Kindheit Steckt Voller Erster Male, Kleiner Wunder Und Großer Meilensteine: Dieses Eintragalbum Hält Sie Von Der Geburt Bis Zum 18. Geburtstag Liebevoll Fest. Auf 208...18,00 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Glück beginnt mit Freiheit – AufstellbuchBlaurauschendes Meer, Wind Und Weite, Endloser Horizont, Sonne Und Sand – Für Viele Inbegriff Von Freiheit Und Glück. Durchatmen Können, Sich Angenommen Fühlen Von Der Natur, Sich Selbst Und Das Leben Ohne Einschränkungen Denken Und Zu Fühlen, Es...14,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dein Lieblings-Journal 'Frieden beginnt in mir'Das Fröhlich Bunt Gestaltete Journal Bietet Viel Individuellen Platz, Um Sein Leben Zu Ordnen – Ob Als Tagebuch, Kalender Oder Für Notizen. Ein Lieblingsjournal Zum Verschenken Oder Für Die Eigenen Gedanken, Träume Und Pläne. Für Alle...12,00 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Wann beginnt Widerrufsfrist Baufinanzierung?
Die Widerrufsfrist für eine Baufinanzierung beginnt, sobald der Verbraucher alle erforderlichen Unterlagen und Informationen erhalten hat, die für den Abschluss des Vertrages relevant sind. Dies umfasst unter anderem den Vertragsentwurf, die Widerrufsbelehrung und die Vertragsbedingungen. Die Frist beträgt in der Regel 14 Tage und beginnt ab dem Zeitpunkt, an dem der Verbraucher über sein Widerrufsrecht informiert wurde. Es ist wichtig, die Frist genau zu beachten, da der Widerruf nur innerhalb dieser Frist wirksam ist. Bei Fragen zur Widerrufsfrist oder zum Widerrufsrecht sollte man sich an einen Experten im Bereich Baufinanzierung wenden. **
-
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
-
Wann beginnt die Spekulationsfrist bei Immobilien?
Die Spekulationsfrist bei Immobilien beginnt in der Regel ab dem Zeitpunkt des Erwerbs der Immobilie. Sie beträgt in Deutschland grundsätzlich 10 Jahre. Innerhalb dieser Frist unterliegen Gewinne aus dem Verkauf der Immobilie der Einkommensteuer. Es gibt jedoch Ausnahmen, wie zum Beispiel bei selbstgenutztem Wohneigentum, das nach einer bestimmten Zeit steuerfrei verkauft werden kann. Es ist ratsam, sich vor einem Immobilienverkauf über die genauen steuerlichen Regelungen und Fristen zu informieren. **
-
Wann beginnt die 10 Jahresfrist bei Immobilien?
Die 10 Jahresfrist bei Immobilien beginnt in der Regel ab dem Zeitpunkt des Erwerbs oder Baubeginns der Immobilie. Innerhalb dieser Frist unterliegen Gewinne aus dem Verkauf der Immobilie der Spekulationssteuer. Nach Ablauf der 10 Jahre sind Veräußerungsgewinne steuerfrei. Es ist wichtig, den genauen Zeitpunkt des Immobilienerwerbs oder Baubeginns zu kennen, um die Frist korrekt berechnen zu können. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder Immobilienexperten zu konsultieren. **
Ähnliche Suchbegriffe für Beginnt
-
Wann beginnt und wann endet die Spekulationsfrist bei Immobilien?
Die Spekulationsfrist bei Immobilien beginnt mit dem Kauf der Immobilie und endet nach Ablauf von zehn Jahren. Innerhalb dieser Frist unterliegen Gewinne aus dem Verkauf der Immobilie der Spekulationssteuer. Wenn die Immobilie länger als zehn Jahre gehalten wird, entfällt die Spekulationssteuer. Es ist wichtig, die genauen Regelungen zur Spekulationsfrist je nach Land und Gesetzgebung zu beachten, da sie variieren können. Es empfiehlt sich, sich vor einem Immobilienverkauf über die geltenden Fristen und Steuervorschriften zu informieren, um unangenehme Überraschungen zu vermeiden. **
-
Was ist eine optimale Tilgung beim Hauskauf?
Was ist eine optimale Tilgung beim Hauskauf? Eine optimale Tilgung beim Hauskauf hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit des Kredits, dem Zinssatz und der eigenen finanziellen Situation. Generell gilt es, eine Tilgungsrate zu wählen, die einerseits leistbar ist, aber andererseits auch dazu beiträgt, das Darlehen möglichst schnell abzubezahlen. Eine höhere Tilgungsrate kann dazu führen, dass insgesamt weniger Zinsen gezahlt werden und die Schulden schneller abgebaut werden. Es ist ratsam, sich vorab ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die optimale Tilgung für den Hauskauf zu ermitteln. **
-
Welche Finanzierung für Hauskauf?
Welche Finanzierungsmöglichkeiten stehen für den Hauskauf zur Verfügung? Gibt es die Option eines Immobilienkredits bei einer Bank oder Sparkasse? Sind staatliche Förderprogramme wie die KfW-Förderung eine Möglichkeit, um Zuschüsse oder günstige Darlehen zu erhalten? Welche Rolle spielen Eigenkapital und die Höhe der monatlichen Tilgungsraten bei der Finanzierung eines Hauses? Sollte man sich auch über alternative Finanzierungsmöglichkeiten wie Bausparverträge oder Crowdfunding informieren? **
-
Ist eine Hypothek ein Kredit?
Ist eine Hypothek ein Kredit? Eine Hypothek ist eine Art von Kredit, der speziell für den Kauf von Immobilien verwendet wird. Bei einer Hypothek leiht Ihnen die Bank Geld, um ein Haus zu kaufen, und das Haus dient als Sicherheit für den Kredit. Im Gegensatz zu anderen Arten von Krediten ist eine Hypothek also an ein bestimmtes Vermögenswert gebunden. Letztendlich müssen Sie die Hypothek zurückzahlen, sonst kann die Bank das Haus als Sicherheit verkaufen, um ihre Verluste auszugleichen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.