Domain baugeld-vergleichen.de kaufen?
Wir ziehen mit dem Projekt
baugeld-vergleichen.de um.
Sind Sie am Kauf der Domain
baugeld-vergleichen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain baugeld-vergleichen.de kaufen?
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
Was passiert wenn man Hypothek nicht mehr bezahlen kann?
Wenn man die Hypothek nicht mehr bezahlen kann, kann dies zu ernsthaften Konsequenzen führen. Zunächst wird die Bank versuchen, mit dem Kreditnehmer alternative Zahlungspläne zu vereinbaren. Wenn dies nicht gelingt, kann die Bank rechtliche Schritte einleiten und das Haus zwangsversteigern lassen. Dies kann zu einem erheblichen Verlust des Eigenkapitals und zu langfristigen finanziellen Schwierigkeiten führen. Es ist daher wichtig, frühzeitig mit der Bank in Kontakt zu treten und nach Lösungen zu suchen, um die Hypothekenzahlungen weiterhin leisten zu können. **

Ähnliche Suchbegriffe für - Bezahlen
Top-Angebote
Produkte zum Begriff - Bezahlen:
-
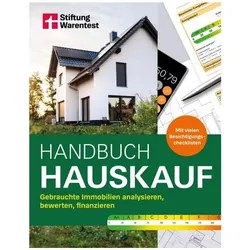
Handbuch Hauskauf, Ratgeber von Ulrich Zink, Thomas WeyrauchEin gebrauchtes Haus kaufen – aber richtig: Dieses umfassende Handbuch begleitet durch alle Phasen des Hauskaufs, von der Objektsuche über die detaillierte Gebäudeanalyse und den Finanzierungsplan bis hin zum rechtlich sicheren Kaufvertrag. Worauf muss ich bei der Wahl meines Traumhauses achten? Wie entdecke ich verborgene Schwächen bei einer Immobilie? Und wie schöpfe ich alle Fördermöglichkeiten optimal aus? Dieses Handbuch liefert die Antworten. Checklisten helfen bei der Erstbesichtigung und der systematischen Gebäudediagnose, eine umfassende Vermögensanalyse führt zu einem soliden Finanzierungsplan – inklusive Fördermöglichkeiten über die KfW oder über die Bundesländer und Kommunen. Auch Modernisierung und Sanierung kommen nicht zu kurz: Ein konkreter Massnahmenplan, ökologische Aspekte des Bauens und eine ausführliche Leistungsbeschreibung sorgen für eine detaillierte Kostenplanung. Erfolgreich realisierte Praxisbeispiele runden das Handbuch ab und geben wertvolle Anregungen.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was passiert wenn man die Hypothek nicht mehr bezahlen kann?
Was passiert wenn man die Hypothek nicht mehr bezahlen kann? Wenn man die Hypothek nicht mehr bezahlen kann, kann dies zu ernsthaften Konsequenzen führen. In der Regel wird die Bank versuchen, mit dem Kreditnehmer alternative Zahlungspläne zu vereinbaren, um die Hypothek weiter bedienen zu können. Wenn dies jedoch nicht möglich ist, kann die Bank rechtliche Schritte einleiten, um das Haus zwangsversteigern zu lassen. Dies kann zu einem Verlust des Eigenheims und zu langfristigen finanziellen Schwierigkeiten führen. Es ist daher wichtig, frühzeitig mit der Bank in Kontakt zu treten, um Lösungen zu finden. **
-
Was kostet es einen Kredit vorzeitig zu bezahlen?
Was kostet es einen Kredit vorzeitig zu bezahlen? Wann immer Sie einen Kredit vorzeitig zurückzahlen, kann dies zu zusätzlichen Kosten führen, die als Vorfälligkeitsentschädigung bezeichnet werden. Diese Gebühr wird oft berechnet, um die Zinsverluste des Kreditgebers auszugleichen, da er nicht mehr die vereinbarten Zinsen für die gesamte Laufzeit des Kredits erhalten wird. Die genaue Höhe der Vorfälligkeitsentschädigung hängt von verschiedenen Faktoren ab, wie z.B. dem Restbetrag des Kredits, dem Zinssatz und den verbleibenden Laufzeit des Kredits. Es ist wichtig, die Bedingungen Ihres Kreditvertrags zu überprüfen, um herauszufinden, wie hoch die Vorfälligkeitsentschädigung sein könnte, bevor Sie sich entscheiden, Ihren Kredit vorzeitig zurückzuzahlen. **
-
Was ist eine optimale Tilgung beim Hauskauf?
Was ist eine optimale Tilgung beim Hauskauf? Eine optimale Tilgung beim Hauskauf hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit des Kredits, dem Zinssatz und der eigenen finanziellen Situation. Generell gilt es, eine Tilgungsrate zu wählen, die einerseits leistbar ist, aber andererseits auch dazu beiträgt, das Darlehen möglichst schnell abzubezahlen. Eine höhere Tilgungsrate kann dazu führen, dass insgesamt weniger Zinsen gezahlt werden und die Schulden schneller abgebaut werden. Es ist ratsam, sich vorab ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die optimale Tilgung für den Hauskauf zu ermitteln. **
-
Welche Finanzierung für Hauskauf?
Welche Finanzierungsmöglichkeiten stehen für den Hauskauf zur Verfügung? Gibt es die Option eines Immobilienkredits bei einer Bank oder Sparkasse? Sind staatliche Förderprogramme wie die KfW-Förderung eine Möglichkeit, um Zuschüsse oder günstige Darlehen zu erhalten? Welche Rolle spielen Eigenkapital und die Höhe der monatlichen Tilgungsraten bei der Finanzierung eines Hauses? Sollte man sich auch über alternative Finanzierungsmöglichkeiten wie Bausparverträge oder Crowdfunding informieren? **


Ist eine Hypothek ein Kredit?
Ist eine Hypothek ein Kredit? Eine Hypothek ist eine Art von Kredit, der speziell für den Kauf von Immobilien verwendet wird. Bei einer Hypothek leiht Ihnen die Bank Geld, um ein Haus zu kaufen, und das Haus dient als Sicherheit für den Kredit. Im Gegensatz zu anderen Arten von Krediten ist eine Hypothek also an ein bestimmtes Vermögenswert gebunden. Letztendlich müssen Sie die Hypothek zurückzahlen, sonst kann die Bank das Haus als Sicherheit verkaufen, um ihre Verluste auszugleichen. **
Was ist bei der Tilgung einer Hypothek zu beachten und welche verschiedenen Optionen gibt es, um einen Kredit abzuzahlen?
Bei der Tilgung einer Hypothek sollte man darauf achten, regelmäßige Raten pünktlich zu zahlen, um Zinsen zu minimieren und die Schulden zu reduzieren. Es gibt verschiedene Optionen zur Tilgung, wie z.B. die lineare Tilgung, die Annuitätentilgung oder die endfällige Tilgung. Man sollte die passende Option je nach finanzieller Situation und persönlichen Präferenzen wählen. **
Top-Angebote
Produkte zum Begriff - Bezahlen:
-
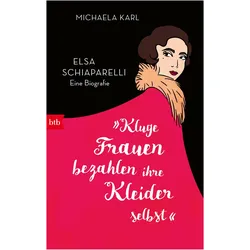
»Kluge Frauen bezahlen ihre Kleider selbst«, Biografien von Michaela KarlDie Biografie "Kluge Frauen bezahlen ihre Kleider selbst" von Michaela Karl bietet einen tiefen Einblick in das Leben der italienischen Modeikone Elsa Schiaparelli, die in der Modewelt des 20. Jahrhunderts eine bedeutende Rolle spielte. Diese umfassende deutschsprachige Biografie beleuchtet die Rivalität zwischen Schiaparelli und Coco Chanel und zeigt, wie Schiaparelli mit ihren gewagten Designs und ihrem unkonventionellen Stil die Modewelt revolutionierte. Von ihren Anfängen in einer bescheidenen Dachgeschosswohnung in Paris bis hin zu ihrem Einfluss auf Hollywood-Stars wie Katherine Hepburn und Greta Garbo wird das aussergewöhnliche Leben dieser faszinierenden Frau lebendig. Die Autorin, Bestsellerautorin Michaela Karl, verbindet spannende Erzählungen mit sorgfältiger Recherche und lässt die Leser in die aufregende Welt der Mode eintauchen. Ein 8-seitiger farbiger Bildteil ergänzt die Biografie und bietet visuelle Einblicke in Schiaparellis beeindruckende Karriere.25,00 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Grundschuld, Hypothek, Darlehen und Kredit?
Eine Grundschuld ist eine Sicherheit für einen Kredit, die auf einem Grundstück lastet. Eine Hypothek ist ebenfalls eine Sicherheit für einen Kredit, jedoch ist sie an ein konkretes Objekt gebunden, wie zum Beispiel eine Immobilie. Ein Darlehen ist eine Geldsumme, die von einer Person oder Institution an eine andere Person oder Institution verliehen wird. Ein Kredit ist eine Vereinbarung, bei der eine Person oder Institution Geld von einer anderen Person oder Institution leiht und es zu einem späteren Zeitpunkt zurückzahlt. **
-
Was passiert wenn man Hypothek nicht mehr bezahlen kann?
Wenn man die Hypothek nicht mehr bezahlen kann, kann dies zu ernsthaften Konsequenzen führen. Zunächst wird die Bank versuchen, mit dem Kreditnehmer alternative Zahlungspläne zu vereinbaren. Wenn dies nicht gelingt, kann die Bank rechtliche Schritte einleiten und das Haus zwangsversteigern lassen. Dies kann zu einem erheblichen Verlust des Eigenkapitals und zu langfristigen finanziellen Schwierigkeiten führen. Es ist daher wichtig, frühzeitig mit der Bank in Kontakt zu treten und nach Lösungen zu suchen, um die Hypothekenzahlungen weiterhin leisten zu können. **
-
Was passiert wenn man die Hypothek nicht mehr bezahlen kann?
Was passiert wenn man die Hypothek nicht mehr bezahlen kann? Wenn man die Hypothek nicht mehr bezahlen kann, kann dies zu ernsthaften Konsequenzen führen. In der Regel wird die Bank versuchen, mit dem Kreditnehmer alternative Zahlungspläne zu vereinbaren, um die Hypothek weiter bedienen zu können. Wenn dies jedoch nicht möglich ist, kann die Bank rechtliche Schritte einleiten, um das Haus zwangsversteigern zu lassen. Dies kann zu einem Verlust des Eigenheims und zu langfristigen finanziellen Schwierigkeiten führen. Es ist daher wichtig, frühzeitig mit der Bank in Kontakt zu treten, um Lösungen zu finden. **
-
Was kostet es einen Kredit vorzeitig zu bezahlen?
Was kostet es einen Kredit vorzeitig zu bezahlen? Wann immer Sie einen Kredit vorzeitig zurückzahlen, kann dies zu zusätzlichen Kosten führen, die als Vorfälligkeitsentschädigung bezeichnet werden. Diese Gebühr wird oft berechnet, um die Zinsverluste des Kreditgebers auszugleichen, da er nicht mehr die vereinbarten Zinsen für die gesamte Laufzeit des Kredits erhalten wird. Die genaue Höhe der Vorfälligkeitsentschädigung hängt von verschiedenen Faktoren ab, wie z.B. dem Restbetrag des Kredits, dem Zinssatz und den verbleibenden Laufzeit des Kredits. Es ist wichtig, die Bedingungen Ihres Kreditvertrags zu überprüfen, um herauszufinden, wie hoch die Vorfälligkeitsentschädigung sein könnte, bevor Sie sich entscheiden, Ihren Kredit vorzeitig zurückzuzahlen. **
Ähnliche Suchbegriffe für - Bezahlen
-
Handbuch Hauskauf, Ratgeber von Ulrich Zink, Thomas WeyrauchEin gebrauchtes Haus kaufen – aber richtig: Dieses umfassende Handbuch begleitet durch alle Phasen des Hauskaufs, von der Objektsuche über die detaillierte Gebäudeanalyse und den Finanzierungsplan bis hin zum rechtlich sicheren Kaufvertrag. Worauf muss ich bei der Wahl meines Traumhauses achten? Wie entdecke ich verborgene Schwächen bei einer Immobilie? Und wie schöpfe ich alle Fördermöglichkeiten optimal aus? Dieses Handbuch liefert die Antworten. Checklisten helfen bei der Erstbesichtigung und der systematischen Gebäudediagnose, eine umfassende Vermögensanalyse führt zu einem soliden Finanzierungsplan – inklusive Fördermöglichkeiten über die KfW oder über die Bundesländer und Kommunen. Auch Modernisierung und Sanierung kommen nicht zu kurz: Ein konkreter Massnahmenplan, ökologische Aspekte des Bauens und eine ausführliche Leistungsbeschreibung sorgen für eine detaillierte Kostenplanung. Erfolgreich realisierte Praxisbeispiele runden das Handbuch ab und geben wertvolle Anregungen.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SUMUP Solo EC- und Kredit- KartenterminalHier kommt Solo, unser neues Kartenlesegerät Bringen Sie Ihr Geschäft voran, mit unserer fortschrittlichen Lösung für Kartenzahlungen. Hohe Benutzerfreundlichkeit Eine intuitive Benutzeroberfläche zur einfachen Annahme von Zahlungen und zur Verwaltung Ihrer Verkäufe. Mobil Immer online - mit kostenloser und unbegrenzter Mobildaten- und WLAN-Verbindung. Leistungsstark Hohe Akkukapazität mit zusätzlicher Ladestation.94,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine optimale Tilgung beim Hauskauf?
Was ist eine optimale Tilgung beim Hauskauf? Eine optimale Tilgung beim Hauskauf hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit des Kredits, dem Zinssatz und der eigenen finanziellen Situation. Generell gilt es, eine Tilgungsrate zu wählen, die einerseits leistbar ist, aber andererseits auch dazu beiträgt, das Darlehen möglichst schnell abzubezahlen. Eine höhere Tilgungsrate kann dazu führen, dass insgesamt weniger Zinsen gezahlt werden und die Schulden schneller abgebaut werden. Es ist ratsam, sich vorab ausführlich zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die optimale Tilgung für den Hauskauf zu ermitteln. **
-
Welche Finanzierung für Hauskauf?
Welche Finanzierungsmöglichkeiten stehen für den Hauskauf zur Verfügung? Gibt es die Option eines Immobilienkredits bei einer Bank oder Sparkasse? Sind staatliche Förderprogramme wie die KfW-Förderung eine Möglichkeit, um Zuschüsse oder günstige Darlehen zu erhalten? Welche Rolle spielen Eigenkapital und die Höhe der monatlichen Tilgungsraten bei der Finanzierung eines Hauses? Sollte man sich auch über alternative Finanzierungsmöglichkeiten wie Bausparverträge oder Crowdfunding informieren? **
-
Ist eine Hypothek ein Kredit?
Ist eine Hypothek ein Kredit? Eine Hypothek ist eine Art von Kredit, der speziell für den Kauf von Immobilien verwendet wird. Bei einer Hypothek leiht Ihnen die Bank Geld, um ein Haus zu kaufen, und das Haus dient als Sicherheit für den Kredit. Im Gegensatz zu anderen Arten von Krediten ist eine Hypothek also an ein bestimmtes Vermögenswert gebunden. Letztendlich müssen Sie die Hypothek zurückzahlen, sonst kann die Bank das Haus als Sicherheit verkaufen, um ihre Verluste auszugleichen. **
-
Was ist bei der Tilgung einer Hypothek zu beachten und welche verschiedenen Optionen gibt es, um einen Kredit abzuzahlen?
Bei der Tilgung einer Hypothek sollte man darauf achten, regelmäßige Raten pünktlich zu zahlen, um Zinsen zu minimieren und die Schulden zu reduzieren. Es gibt verschiedene Optionen zur Tilgung, wie z.B. die lineare Tilgung, die Annuitätentilgung oder die endfällige Tilgung. Man sollte die passende Option je nach finanzieller Situation und persönlichen Präferenzen wählen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.